Sommaire
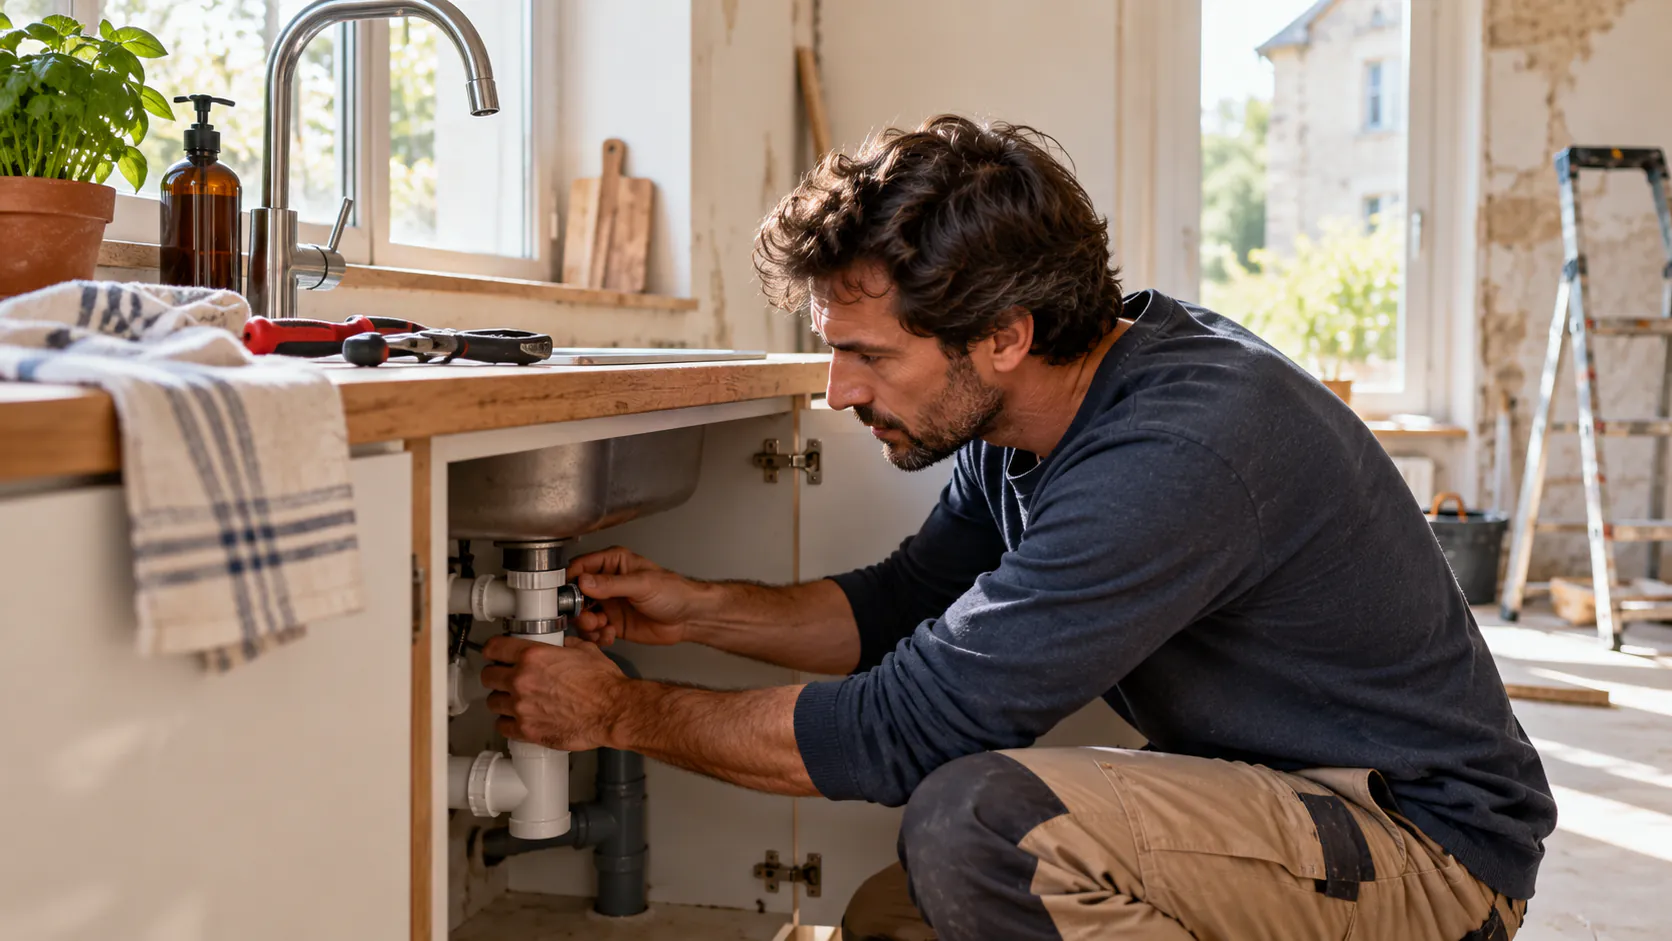
Vous venez de refaire la cuisine. Les meubles sont posés, le robinet brille, mais une goutte apparaît sous l'évier. Avant de refermer le placard en espérant qu'elle disparaisse, prenez le temps de vérifier le raccord. Une petite fuite peut abîmer un panneau, un sol ou le plafond du voisin. Et les travaux sont aussi le bon moment pour regarder ce que couvre votre assurance habitation.
Avant de commencer, repérez les points sensibles
Pour une cuisine ou une salle de bains, localisez d'abord le robinet d'arrêt général et vérifiez que vous pouvez y accéder. Gardez aussi libres les accès aux raccords et aux siphons. Un meuble entièrement fermé autour d'une canalisation rendra une intervention bien plus compliquée.
Avant de percer, cherchez les conduites et les câbles susceptibles de passer dans la cloison. Un détecteur adapté peut aider, mais il ne donne pas une certitude absolue. En cas de doute sur le tracé ou sur une intervention électrique, faites appel à un professionnel. Si vous êtes locataire ou en copropriété, vérifiez également les autorisations nécessaires avant de modifier les installations.
Lorsque vous confiez les travaux à une entreprise, demandez un devis détaillé : il doit permettre de comprendre ce qui sera remplacé, conservé et remis en état. Pour les travaux relevant de la responsabilité décennale, demandez l'attestation d'assurance du professionnel avant l'ouverture du chantier. Vérifiez que l'activité indiquée correspond aux travaux prévus et que la période de validité couvre l'ouverture du chantier.
Testez les raccordements avant de tout refermer
Après une intervention sur la plomberie, remettez l'eau progressivement et observez les raccords accessibles. Passez un papier sec sous les jonctions et faites couler l'eau dans l'évier : une trace humide peut révéler une fuite discrète. Contrôlez aussi l'évacuation pendant que la cuve se vide, puis revenez voir un peu plus tard.
Si un raccord fuit, coupez l'eau et faites corriger le problème. Inutile de serrer à l'aveugle : vous risquez d'endommager la pièce ou le joint. Pour une installation neuve réalisée par un artisan, prévenez-le et conservez une trace de votre échange.
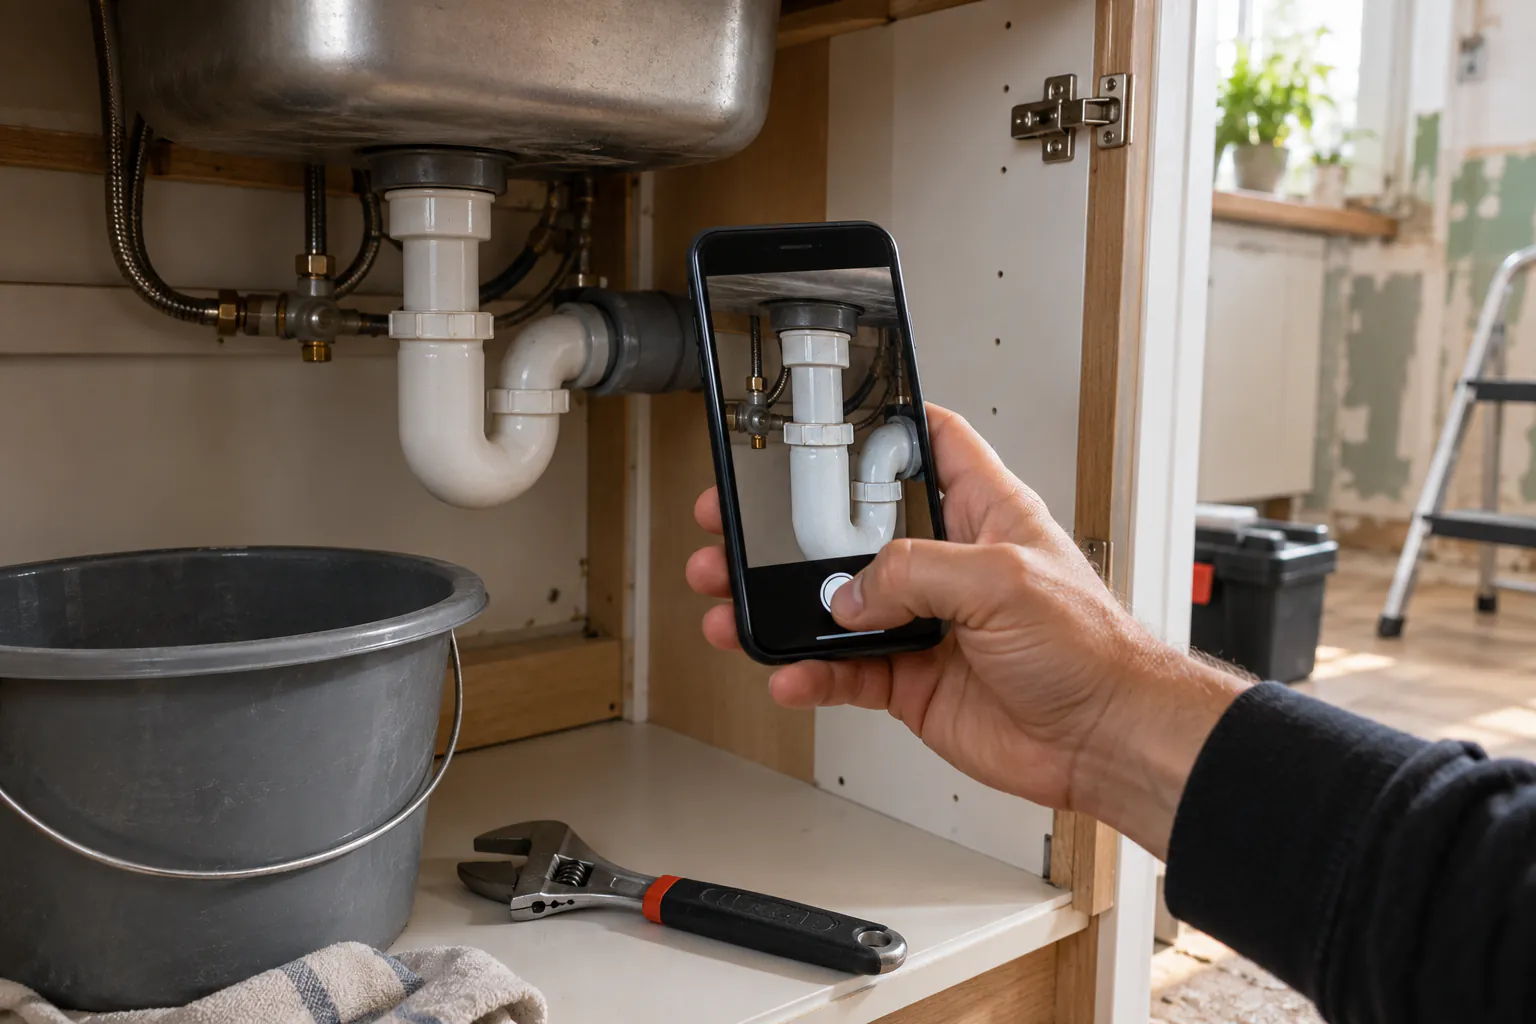
Photographiez les installations accessibles avant la pose des habillages, puis gardez les photos avec les devis et les factures. Ces images ne remplacent pas un contrôle technique, mais elles peuvent aider à retrouver le passage d'une conduite ou à documenter l'état des lieux en cas de problème.
Prévenez votre assureur si le logement change
Un simple remplacement d'évier ne transforme pas forcément votre contrat. En revanche, un agrandissement, une pièce créée ou des travaux qui augmentent considérablement la valeur du bien peuvent modifier les informations à déclarer. Le plus sûr est de décrire votre projet à l'assureur avant le chantier et de lui demander ce qu'il faut actualiser, y compris pendant les travaux.
Les circonstances nouvelles qui aggravent un risque assuré ou en créent un nouveau doivent être déclarées dans les 15 jours calendaires à partir du moment où vous en avez connaissance, par lettre recommandée ou envoi recommandé électronique. Demandez une confirmation écrite des garanties et des éventuelles modifications de cotisation. Ne partez pas du principe qu'une nouvelle pièce est couverte aux mêmes conditions sans vérifier.
Si votre contrat ne correspond plus à votre logement, vous pouvez aussi demander un devis pour assurer son habitation et comparer les propositions. Regardez au-delà du prix : plafonds d'indemnisation, franchise, exclusions et conditions de prise en charge des dégâts des eaux peuvent varier d'un contrat à l'autre.
Assurance habitation et garanties des travaux : deux rôles différents
Votre assurance habitation porte sur les risques couverts par votre contrat, par exemple certains dégâts des eaux. Elle ne remplace pas automatiquement les assurances liées à la construction. La responsabilité décennale du professionnel concerne certains dommages graves qui apparaissent après la réception des travaux, notamment lorsqu'ils compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination.
Pour une construction, une extension ou des travaux importants concernés, renseignez-vous avant le début du chantier sur l'assurance dommages-ouvrage. Elle permet, pour les dommages relevant de la garantie décennale, de financer les réparations sans attendre la recherche des responsabilités. Ne supposez pas qu'elle est nécessaire pour chaque petit remplacement de robinet : la nature des travaux compte.
Si une fuite provoque des dégâts
Commencez par limiter les dommages : fermez l'arrivée d'eau si vous pouvez le faire sans danger et protégez les biens exposés. Si l'eau touche une installation électrique, ne manipulez pas les équipements mouillés et faites intervenir un professionnel. Prévenez aussi le voisin ou le syndic si d'autres logements ou les parties communes sont concernés.
Contactez rapidement votre assureur. Le délai prévu au contrat pour déclarer un dégât des eaux ne peut pas être inférieur à cinq jours ouvrés après sa découverte. Décrivez l'origine connue ou supposée, les pièces touchées et les premières mesures prises. Un constat amiable peut faciliter les échanges lorsque plusieurs logements sont concernés.
Prenez des photos, conservez les factures et les justificatifs des mesures d'urgence. Faites stopper la fuite, mais attendez l'accord de l'assureur avant les travaux définitifs de remise en état, afin qu'il puisse constater les dommages. Gardez enfin le dossier de chantier et la réponse de l'assureur au même endroit : vous retrouverez plus vite les informations si une trace d'humidité réapparaît.